
L’alerte ne vient pas d’un survivaliste, mais d’une histoire chypriote et d’une poignée de grands patrons. Guy de Lafortelle, fondateur de L’Investisseur sans costume, pose une question simple : et si le vieux conseil d’avoir des espèces n’était plus une lubie, mais une assurance ?
Tout commence par la folle de Nicosie. Une grand-mère chypriote retire chaque vendredi toutes ses économies, puis les redépose le lundi. On la prend pour une folle. Jusqu’en 2011. La crise éclate, les retraits sont bloqués, les banques ferment le robinet. Elle, elle a son argent chez elle.
Aujourd’hui, tout le monde peut devenir la folle de Nicosie, sauf que tout le monde n’a pas un petit-neveu économiste dans une grande banque internationale.Le sujet ressort parce que des grands patrons du CAC 40 recommanderaient à leurs employés de détenir du liquide. Pas de nom. Mais l’idée circule, notamment après des publications de L’Infiltré. Guy de Lafortelle hausse les sourcils : le papier semble parfois plus court que la manchette. Peu importe. Le fond est là.
Pourquoi du cash ? D’abord parce que le système n’est pas un long fleuve tranquille. L’été dernier, l’Espagne a connu des pannes d’électricité. Plus de téléphone, plus de carte, plus rien. Ensuite parce qu’une banque peut buguer, geler un compte, couper une carte. Le Crédit Mutuel s’est fait pirater la semaine dernière pour une somme modeste, environ 100 millions d’euros. Ce n’est pas le montant qui compte. Ce qui compte, c’est que même le cœur du réacteur bancaire n’est plus totalement étanche.
Le vrai problème, c’est le bilan des banques. Vos 3 000 euros sur un compte ne dorment pas dans un coffre numérique. Ils sont une dette de la banque envers vous. Pour vous les rendre, la banque doit avoir des actifs en face. Or, quand les taux montent, la valeur des titres de dette baisse. Exemple : une banque détient 200 milliards de titres de dette française. Ces titres ne valent plus que 150 milliards. Trou de 50 milliards. Il faut combler. Et quand les banques ne se prêtent plus entre elles sur le marché interbancaire, c’est le début du chaos. Lehman Brothers, même combat.
Aujourd’hui, les bilans sont remplis de titres, d’actions tech américaines, de dettes souveraines. La valeur monte, la valeur descend. Et le risque n’est plus théorique. À Chypre, en 2011, on a limité les retraits. Au Liban, en 2017-2018, on a fait la queue deux ou trois heures pour retirer 50 euros. Les petits et moyens patrimoines trinquent. Les très grands, souvent informés, sont déjà partis.
La France n’est pas dans une bulle. Elle doit placer 300 milliards de dettes l’année prochaine, peut-être plus. La dette française était détenue à un peu moins de 50 % par des investisseurs étrangers en 2022. Aujourd’hui, c’est plus de 60 %. Et cette part devient de plus en plus extra-européenne. La BCE a arrêté de soutenir comme avant. Les pays du Golfe se désengagent. BlackRock monte. Guy de Lafortelle estime que le géant américain détient probablement 7 % de la dette française, peut-être plus. BlackRock gère près de 300 milliards d’actifs en France, dont environ la moitié en obligations souveraines. Et attention : ces gestionnaires ne sont pas passifs. Ils peuvent modifier la pondération de la France dans leurs ETF, passer de 10 % à 5 %, vendre la dette sans demander l’avis des clients. La gestion active, c’est aussi ça.
Le spread avec l’Allemagne est monumental. La France place sa dette de plus en plus cher. Et qui dit créanciers puissants dit influence. Depuis 2008, le besoin de dollars des banques françaises et européennes a renforcé la main américaine. En année d’élection présidentielle, l’argent parle. Et il demande son candidat, ses comptes, ses garanties. Si vous ne faites pas ce qu’il demande, il vend sa dette. Résultat : crise de la dette, gel d’actifs, boucle infernale.
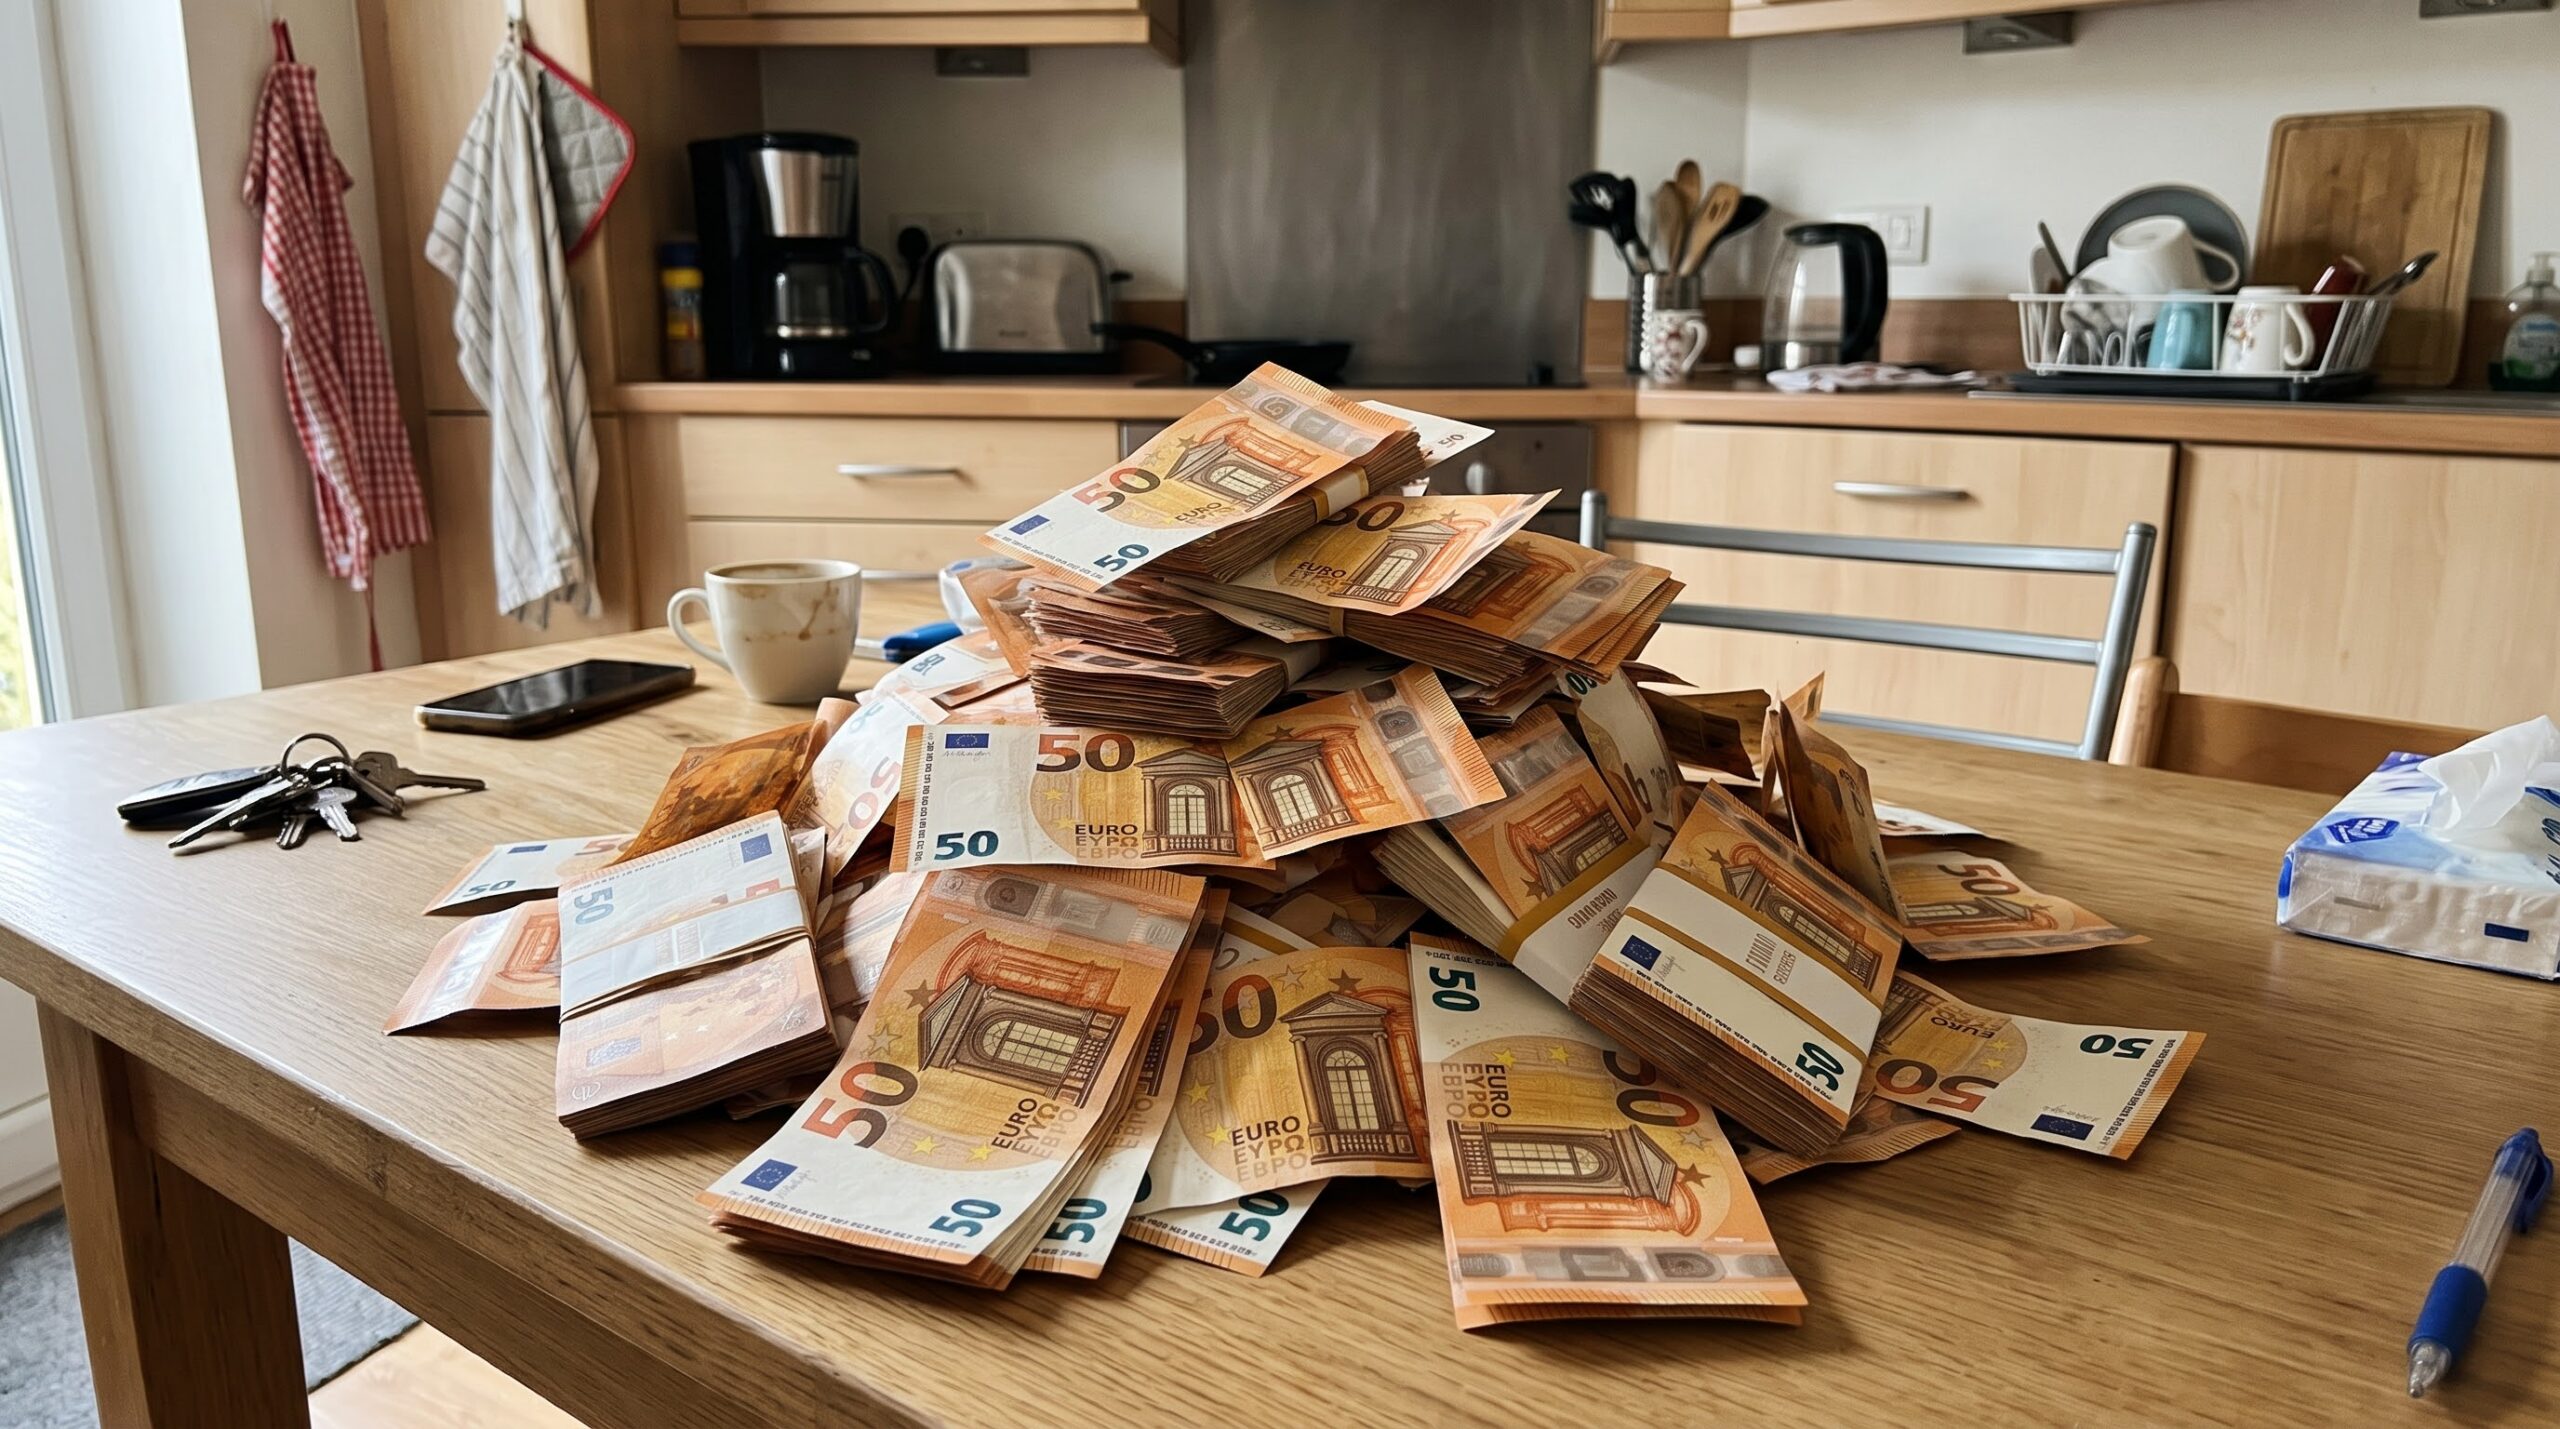
Alors que faire ? Faites des stocks. Prenez des espèces. Le conseil n’est pas de payer son assurance voiture en liquide. Il est d’avoir au minimum un mois de dépenses courantes en espèces. Un peu plus en ce moment, vu la tension. La règle historique : entre un et trois mois de besoins en liquide, pas plus. Pourquoi pas plus ? Parce que l’argent peut se déprécier vite, et les monnaies peuvent se perdre.



Laisser un commentaire